
قراردادهای پیمانکاری معمولاً فقط به توافق بر سر مبلغ و زمان تحویل یک پروژه محدود نمیشوند. از ساختوساز و اجرای تأسیسات گرفته تا پروژههای عمرانی، خدمات فنی، طراحی و مشاوره، هر قرارداد میتواند تعهدات مالی و قانونی مختلفی برای کارفرما و پیمانکار ایجاد کند. یکی از مهمترین این تعهدات، مسائل مالیاتی است. موضوع مالیات پیمانکاران به قدری پیچیده است که معمولا پیمانکاران از مشاور مالیاتی کمک میگیرند.
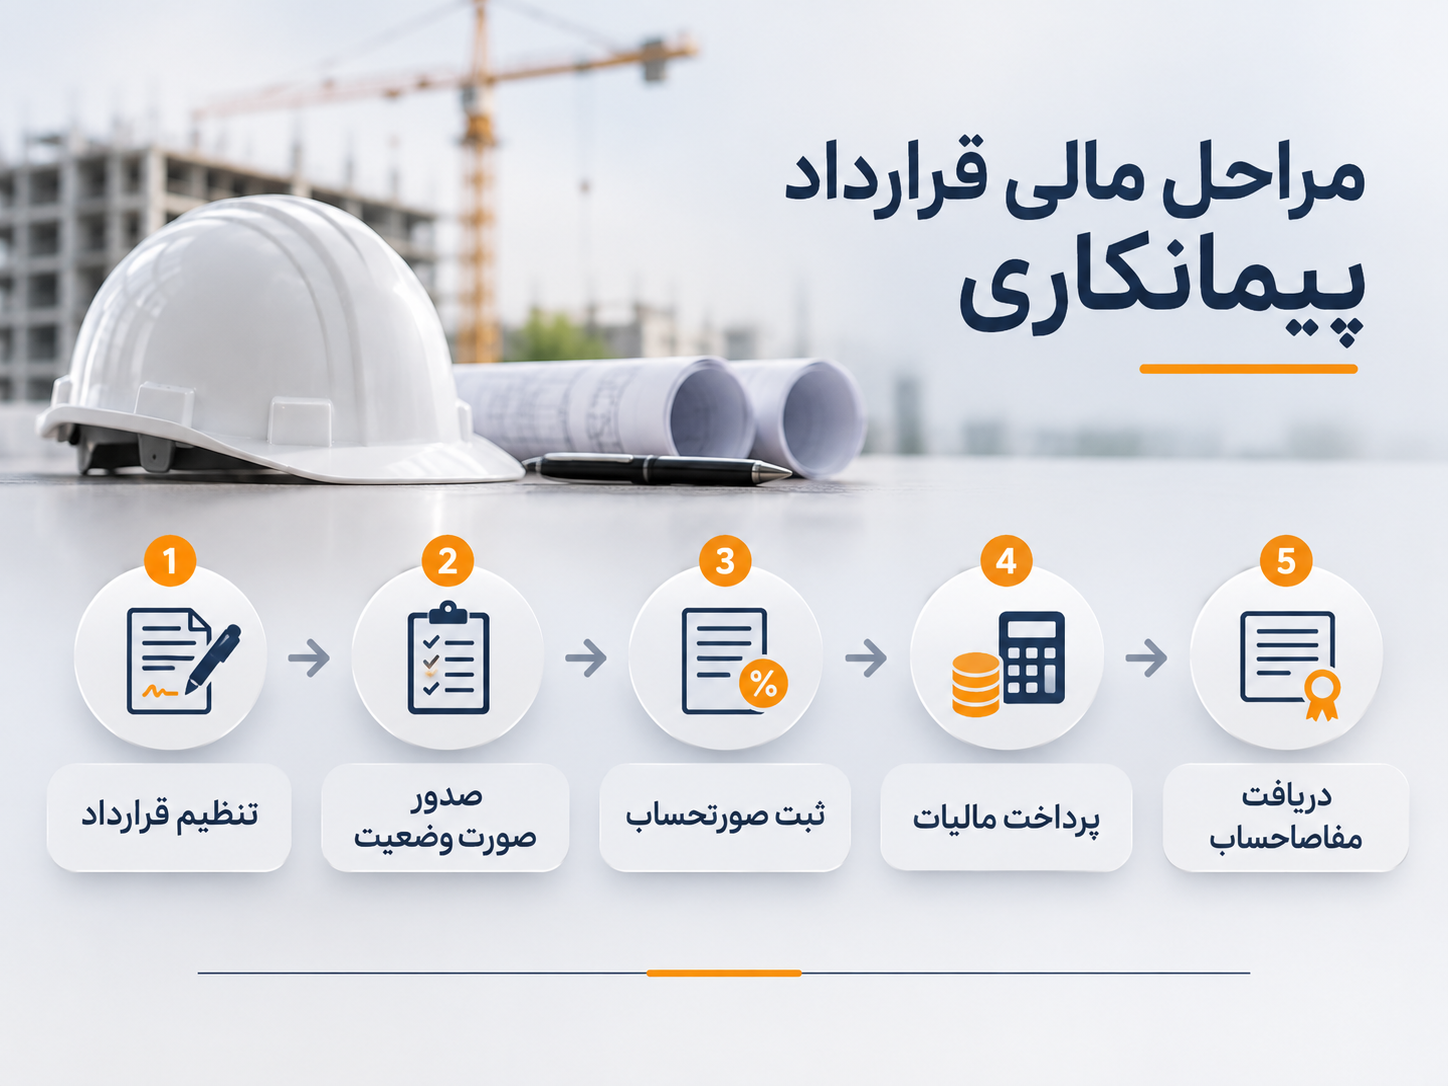
برای مثال، ممکن است پیمانکار پس از انجام بخشی از پروژه صورتوضعیت خود را ارائه کند، اما هنوز مبلغی از کارفرما دریافت نکرده باشد. در همین زمان، باید مشخص شود مالیات بر ارزش افزوده چه زمانی تعلق میگیرد، چه مبلغی باید در صورتحساب ثبت شود و مسئولیت پرداخت مالیات بر عهده کدام طرف است. از طرف دیگر، موضوعاتی مانند مالیات بر درآمد، ارسال صورتحساب الکترونیکی، کسورات بیمه و دریافت مفاصاحساب نیز باید در نظر گرفته شوند.
محاسبه مالیات قراردادهای پیمانکاری همیشه به معنای ضرب مبلغ قرارداد در یک نرخ مشخص نیست. نوع قرارداد، موضوع فعالیت، نحوه پرداخت، صورتوضعیتهای تأییدشده و مقررات مربوط به سال عملکرد، همگی میتوانند در محاسبات اثر داشته باشند. در این مقاله، مهمترین نکات مالیات قراردادهای پیمانکاری را بررسی میکنیم.
مالیات قراردادهای پیمانکاری شامل چه مواردی است؟
وقتی درباره مالیات قرارداد پیمانکاری صحبت میکنیم، ممکن است چند موضوع متفاوت با یکدیگر اشتباه گرفته شوند. در واقع، پیمانکار باید میان مالیات بر درآمد، مالیات بر ارزش افزوده و کسورات بیمهای تفاوت قائل شود.
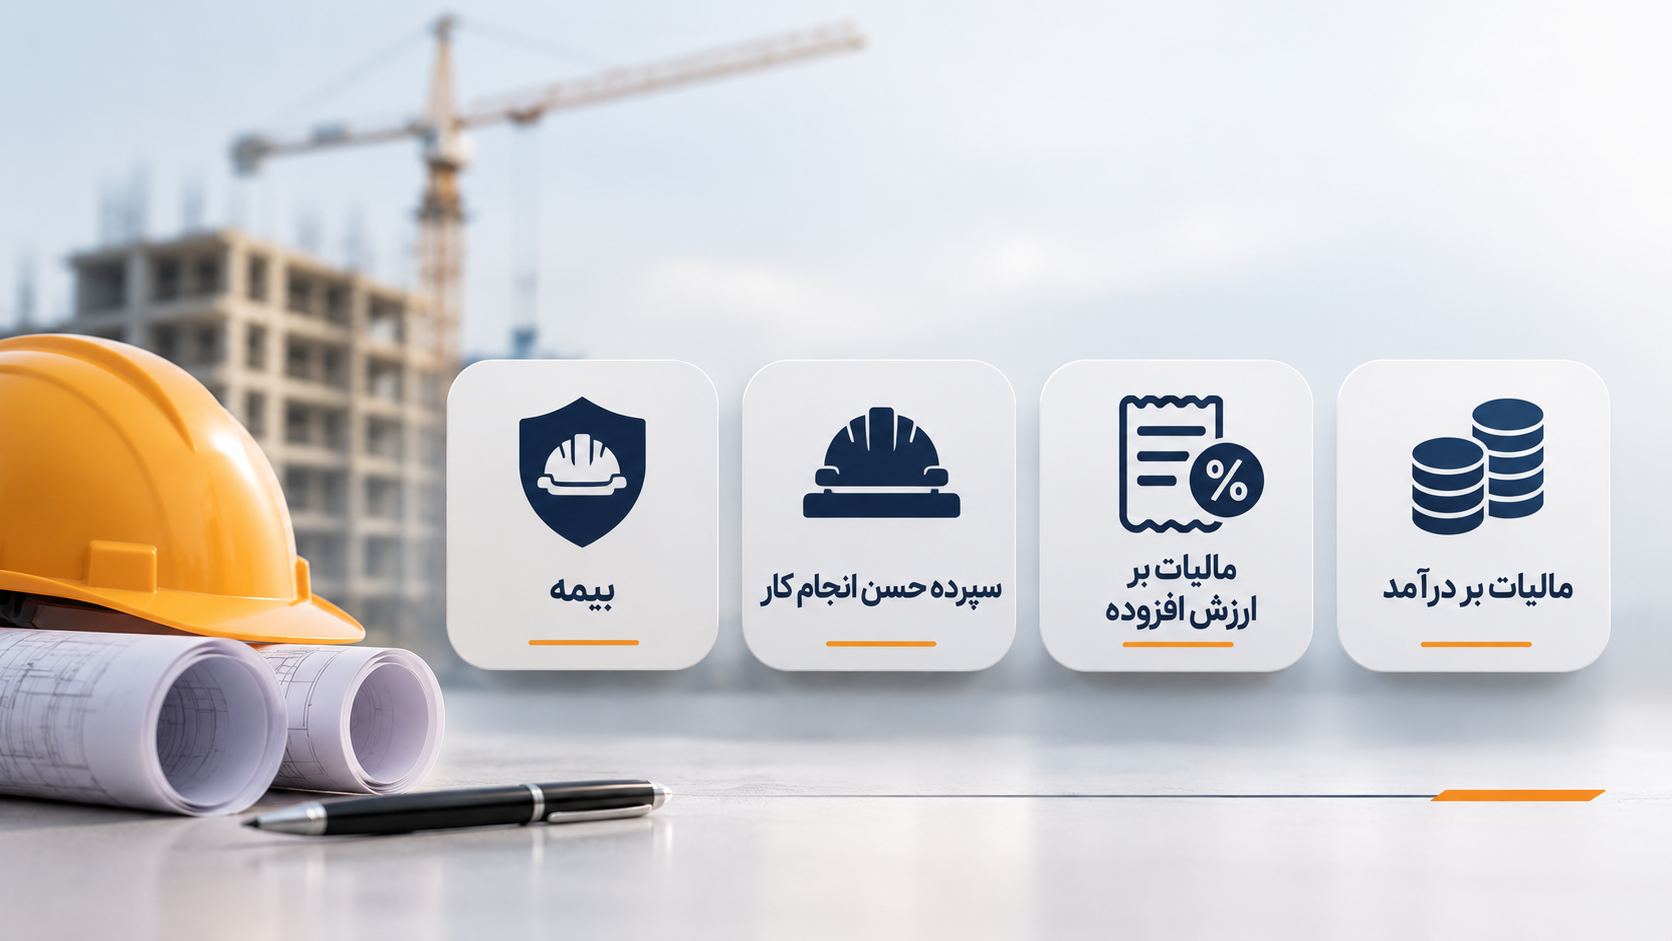
مهمترین موارد عبارتاند از:
- مالیات بر درآمد پیمانکار: مالیاتی که بر اساس درآمد مشمول مالیات و وضعیت مالیاتی پیمانکار محاسبه میشود.
- مالیات بر ارزش افزوده: مالیات و عوارضی که در صورت مشمول بودن خدمت یا فعالیت، مطابق مقررات باید در صورتحساب درج و پرداخت شود.
- کسورات بیمهای قرارداد: مبالغی که در چارچوب ماده ۳۸ قانون تأمین اجتماعی و شرایط قرارداد ممکن است از پرداختهای پیمانکار نگهداری شود.
- سایر کسورات قراردادی: مبالغی مانند سپرده حسن انجام کار، پیشپرداخت مستهلکشده یا خسارتهای قراردادی که ماهیت مالیاتی ندارند.
نکته مهم این است که همه این موارد، مالیات محسوب نمیشوند. برای مثال، سپرده بیمه یا حسن انجام کار با مالیات بر درآمد تفاوت دارد و هرکدام مقررات و زمانبندی خاص خود را دارند.
محاسبه مالیات بر درآمد قراردادهای پیمانکاری
یکی از موضوعات اصلی برای پیمانکاران، مالیات بر درآمد حاصل از اجرای پروژه است. برخلاف تصور رایج، مبلغ کل قرارداد لزوماً همان مبلغی نیست که مالیات بر اساس آن محاسبه میشود.
برای محاسبه مالیات، ابتدا باید درآمد و هزینههای مرتبط با فعالیت پیمانکار مشخص شوند. سپس هزینههایی که طبق قانون مالیاتهای مستقیم قابل قبول هستند، با رعایت شرایط و مدارک لازم بررسی میشوند. پس از اعمال تعدیلات و معافیتهای قانونی، درآمد مشمول مالیات به دست میآید.
برای مثال، فرض کنید یک شرکت پیمانکاری قراردادی به ارزش ۲۰ میلیارد تومان برای اجرای تأسیسات یک مجموعه منعقد کرده است. هزینههای مرتبط با اجرای پروژه، مانند دستمزد کارکنان، خرید تجهیزات، حملونقل و سایر هزینههای قابل قبول، باید در دفاتر و اسناد شرکت ثبت شوند.
اگر مجموع هزینههای قابل قبول این پروژه ۱۴ میلیارد تومان باشد، نمیتوان بدون بررسی سایر درآمدها، هزینهها و تعدیلات قانونی، مالیات را مستقیماً بر اساس تفاوت این دو عدد تعیین کرد. ابتدا باید درآمد و هزینهها مطابق ضوابط حسابداری و مالیاتی بررسی شوند تا سود مشمول مالیات مشخص شود.
این موضوع اهمیت ثبت دقیق اسناد را نشان میدهد. اگر هزینهای در دفاتر ثبت نشده باشد یا مدارک کافی برای اثبات آن وجود نداشته باشد، ممکن است هنگام رسیدگی مالیاتی بهعنوان هزینه قابل قبول پذیرفته نشود. در نتیجه، سود مشمول مالیات و مبلغ مالیات نهایی میتواند بیشتر از برآورد اولیه شرکت باشد.
آیا هنوز از صورتوضعیت پیمانکار ۳ درصد مالیات کسر میشود؟
یکی از پرسشهای رایج پیمانکاران این است که آیا کارفرما باید هنگام پرداخت صورتوضعیت، درصدی از مبلغ را بهعنوان مالیات تکلیفی کسر کند؟
این تصور بیشتر به مقررات قدیمی ماده ۱۰۴ قانون مالیاتهای مستقیم مربوط است. بر اساس مقررات سابق، در برخی قراردادها درصدی از پرداختها بهعنوان مالیات علیالحساب کسر میشد؛ اما ماده ۱۰۴ در اصلاحیه قانون مالیاتهای مستقیم در سال ۱۳۹۴ حذف شد و از ابتدای سال ۱۳۹۵، کسر عمومی ۳ درصد مالیات تکلیفی از صورتوضعیت قراردادهای پیمانکاری داخلی دیگر مبنای قانونی سابق را ندارد.
بنابراین، نباید هر مبلغی را که کارفرما از صورتوضعیت پیمانکار کسر میکند، مالیات تلقی کرد. ممکن است بخشی از مبلغ مربوط به سپرده بیمه، حسن انجام کار یا سایر کسورات قراردادی باشد. تشخیص درست ماهیت هر کسر، برای تنظیم حسابها و محاسبه مطالبات پیمانکار ضروری است.
مالیات بر ارزش افزوده قراردادهای پیمانکاری
مالیات بر ارزش افزوده یکی از مهمترین بخشهای مالیاتی قراردادهای پیمانکاری است. بسیاری از خدمات پیمانکاری در صورت نداشتن معافیت قانونی، مشمول این مالیات و عوارض میشوند. در چنین شرایطی، پیمانکار باید مالیات و عوارض مربوط را مطابق نرخ و مقررات لازم در صورتحساب خود درج کند.
برای مثال، فرض کنید یک شرکت پیمانکاری خدمات اجرای تأسیسات را با مبلغ ۵ میلیارد تومان ارائه میدهد. اگر خدمت موردنظر مشمول مالیات بر ارزش افزوده باشد، مالیات و عوارض مربوط باید بر اساس نرخ قانونی قابل اعمال در زمان صدور صورتحساب محاسبه شود.
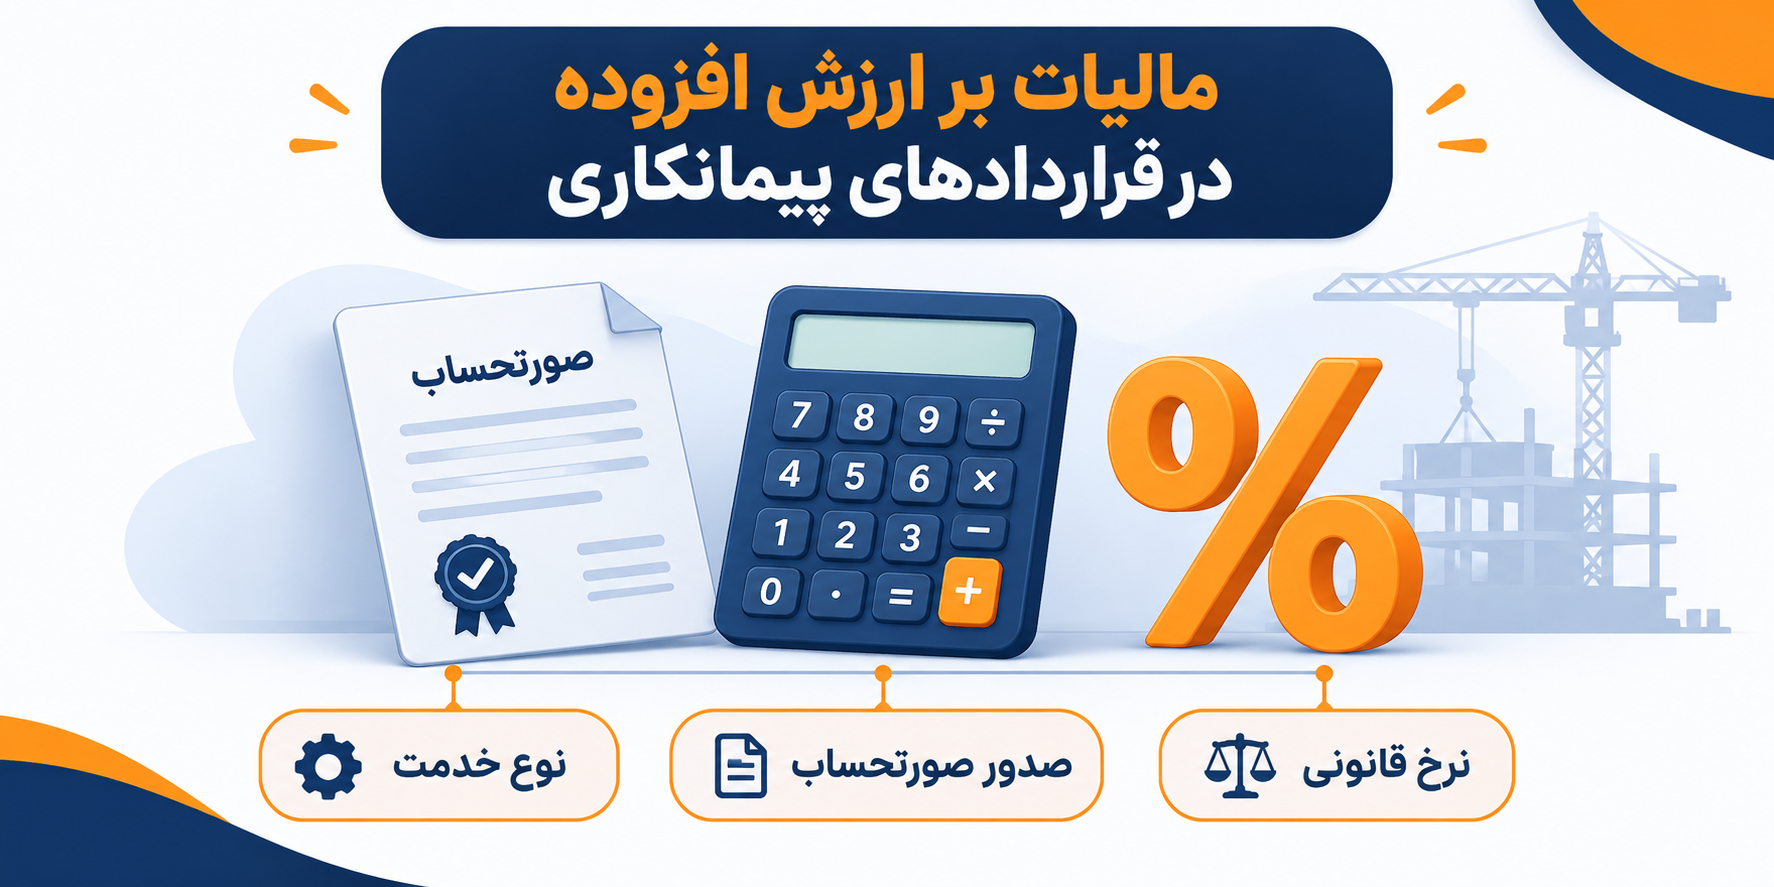
در این میان، باید به چند نکته توجه کرد:
۱. نوع خدمت تعیینکننده است. همه قراردادهایی که عنوان پیمانکاری دارند، الزاماً شرایط مالیاتی یکسانی ندارند. موضوع قرارداد، ماهیت خدمت و معافیتهای قانونی باید بررسی شوند.
۲. نرخ مالیات باید بر اساس مقررات همان دوره مشخص شود. نرخ مالیات بر ارزش افزوده ممکن است با قوانین بودجه تغییر کند؛ بنابراین استفاده از نرخ یک سال برای قراردادهای سال دیگر، بدون بررسی مقررات مربوط، میتواند به اشتباه منجر شود.
۳. صورتحساب الکترونیکی اهمیت دارد. اطلاعات قرارداد، مبلغ خدمات، مالیات و عوارض و مشخصات طرفین باید مطابق الزامات سامانه مؤدیان ثبت و ارسال شوند.
در واقع، محاسبه مالیات بر ارزش افزوده تنها یک مرحله از کار است. ثبت صحیح صورتحساب، ارتباط آن با صورتوضعیت و تطبیق اطلاعات ثبتشده با پرداختهای کارفرما نیز اهمیت دارد.
مالیات بر ارزش افزوده چه زمانی به قرارداد پیمانکاری تعلق میگیرد؟
یکی از ابهامهای مهم در قراردادهای پیمانکاری، تفاوت میان شناسایی درآمد در حسابداری و زمان تعلق مالیات بر ارزش افزوده است.
در برخی پروژهها، پیمانکار بر اساس درصد پیشرفت کار، بخشی از درآمد را در حسابهای خود شناسایی میکند. برای مثال، اگر پروژهای ۴۰ درصد پیشرفت داشته باشد، ممکن است بخشی از درآمد آن بر اساس روش درصد پیشرفت کار در دفاتر ثبت شود. اما آیا همین رقم برآوردی، بلافاصله مبنای محاسبه مالیات بر ارزش افزوده قرار میگیرد؟
پاسخ این پرسش در بخشنامه جدید سازمان امور مالیاتی به تاریخ ۵ اردیبهشت ۱۴۰۵ روشنتر شده است. طبق بخشنامه شماره ۲۰۰/۱۴۰۵/۸، تاریخ تعلق مالیات و عوارض در قراردادهای پیمانکاری، تاریخ صدور صورتحساب مطابق مقررات است. بنابراین، درآمدی که صرفاً بر اساس درصد پیشرفت کار و بهصورت برآوردی شناسایی شده، تا زمانی که در صورتحساب صادرشده، از جمله صورتوضعیت تأییدشده، منعکس نشده باشد، مبنای محاسبه مالیات بر ارزش افزوده نخواهد بود.
این بخشنامه برای پیمانکارانی که پروژههای بلندمدت دارند اهمیت زیادی دارد؛ زیرا ممکن است درآمد حسابداری و مبلغ صورتحسابهای صادرشده در یک دوره مالی با یکدیگر تفاوت داشته باشند.
برای مثال، فرض کنید یک پیمانکار در پایان فصل، ۳۰ درصد پیشرفت پروژه را در دفاتر خود ثبت کرده است، اما هنوز صورتوضعیت مربوط به این بخش از کار را صادر نکرده یا صورتوضعیت آن به تأیید نرسیده است. طبق توضیح بخشنامه یادشده، صرف شناسایی درآمد برآوردی بر اساس درصد پیشرفت کار، بهتنهایی مبنای مطالبه مالیات بر ارزش افزوده نیست.
این موضوع به معنای حذف تکالیف مالیاتی پیمانکار نیست؛ بلکه زمان و مبنای محاسبه مالیات بر ارزش افزوده را روشنتر میکند. پیمانکار همچنان باید زمان صدور صورتحساب، تأیید صورتوضعیت و ثبت اطلاعات در سامانه مؤدیان را با دقت مدیریت کند.
نقش سامانه مؤدیان در قراردادهای پیمانکاری
با اجرای قانون پایانههای فروشگاهی و سامانه مؤدیان، ثبت و ارسال صورتحسابهای الکترونیکی به یکی از تکالیف مهم فعالان اقتصادی تبدیل شده است. پیمانکاران نیز باید متناسب با وضعیت فعالیت و الزامات قانونی خود، اطلاعات مربوط به قراردادها و خدمات ارائهشده را در قالب صورتحساب الکترونیکی ثبت کنند.
صورتحساب الکترونیکی باید اطلاعات لازم درباره فروشنده، خریدار، نوع خدمت، مبلغ، تخفیف و مالیات و عوارض را دربر بگیرد. در قراردادهای پیمانکاری، تطبیق اطلاعات صورتحساب با قرارداد و صورتوضعیت اهمیت زیادی دارد.
برای نمونه، اگر مبلغ قرارداد ۱۰ میلیارد تومان باشد، اما صورتوضعیت تأییدشده یک دوره ۲ میلیارد تومان را نشان دهد، باید مشخص باشد که صورتحساب مربوط به همان بخش از خدمات صادر شده است. همچنین مبالغ پرداختشده، مبالغ باقیمانده و مالیات و عوارض مربوط باید به شکلی ثبت شوند که امکان تطبیق اطلاعات وجود داشته باشد.
در برخی قراردادهای پیمانکاری، کارفرمایان مشمول مقررات مشخصی هستند که طبق تبصره ۳ ماده ۴ قانون مالیات بر ارزش افزوده، ثبت اصل قرارداد و پرداختهای مربوط به آن در سامانه مؤدیان را نیز الزامی میکند. این حکم درباره همه کارفرمایان به یک شکل قابل تعمیم نیست و باید وضعیت قانونی کارفرما بررسی شود.
بنابراین، بهتر است از ابتدای پروژه مشخص شود چه کسی مسئول ثبت قرارداد، صدور صورتحساب و پیگیری اطلاعات پرداختهاست. نبود هماهنگی میان کارفرما و پیمانکار میتواند در ادامه پروژه باعث مغایرت اطلاعات و دشواری در رسیدگی مالیاتی شود.
کسورات بیمهای قراردادهای پیمانکاری چیست؟
بیمه قراردادهای پیمانکاری موضوعی جدا از مالیات است، اما چون مستقیماً بر مبلغ دریافتی پیمانکار اثر میگذارد، معمولاً در کنار محاسبات مالیاتی بررسی میشود.
ماده ۳۸ قانون تأمین اجتماعی، در قراردادهای مشمول، برای کارفرما و پیمانکار تعهداتی در نظر گرفته است. بر اساس این ماده، کارفرما باید بخشی از مبلغ پرداختی را تا ارائه مفاصاحساب بیمه نزد خود نگه دارد. در قراردادهای مشمول، معمولاً موضوع سپرده بیمه معادل ۵ درصد بهای کل کار و آخرین قسط مطرح میشود؛ البته جزئیات و نحوه اجرای آن به نوع قرارداد و مقررات مربوط بستگی دارد.
مفاصاحساب بیمه سندی است که نشان میدهد پیمانکار تعهدات بیمهای مربوط به قرارداد را تعیین تکلیف کرده است. بدون ارائه این سند، ممکن است آزادسازی برخی مبالغ نگهداریشده با مشکل مواجه شود.
برای مثال، فرض کنید مبلغ یک قرارداد پیمانکاری ۸ میلیارد تومان است. در صورت شمول مقررات مربوط، کارفرما باید سپرده بیمه را طبق ضوابط قانونی محاسبه و نگهداری کند. پیمانکار نیز باید وضعیت بیمه کارکنان، لیستهای ارسالی و پرداخت حق بیمه را پیگیری کند تا در پایان پروژه برای دریافت مفاصاحساب با مشکل مواجه نشود.
نکته مهم این است که نرخ و نحوه محاسبه حق بیمه قراردادها به نوع فعالیت، استفاده از نیروی انسانی، ماشینآلات و شرایط قرارداد بستگی دارد. بنابراین، نمیتوان یک درصد ثابت را برای تمام قراردادهای پیمانکاری در نظر گرفت.
چه مواردی باید در قرارداد پیمانکاری از نظر مالیاتی مشخص شوند؟
بخش مهمی از مشکلات مالیاتی پیمانکاران، به ابهامهایی برمیگردد که از زمان تنظیم قرارداد وجود داشتهاند. اگر مسئولیتها و نحوه پرداختها بهدرستی مشخص نشده باشند، در ادامه پروژه اختلاف میان کارفرما و پیمانکار یا مغایرت در اطلاعات مالیاتی دور از انتظار نیست.
بهتر است پیش از امضای قرارداد، موارد زیر بررسی شوند:
- مبلغ قرارداد: مشخص شود مبلغ اعلامشده شامل مالیات و عوارض بر ارزش افزوده است یا این مبالغ جداگانه به آن اضافه میشوند.
- نحوه پرداخت: زمانبندی پرداختها، پیشپرداخت و شرایط تسویه صورتوضعیتها بهروشنی تعیین شوند.
- صدور صورتحساب: مسئولیت صدور و ثبت صورتحسابهای الکترونیکی و اطلاعات موردنیاز طرفین مشخص باشد.
- کسورات قانونی: سپرده بیمه، حسن انجام کار و سایر کسورات از یکدیگر تفکیک شوند.
- مسئولیتهای بیمهای: وضعیت کارکنان، نحوه پرداخت حق بیمه و مسئولیت دریافت مفاصاحساب روشن باشد.
- تغییرات قرارداد: نحوه ثبت الحاقیهها، افزایش یا کاهش مبلغ قرارداد و تغییر موضوع کار مشخص شود.
برای مثال، اگر مبلغ قرارداد در میانه اجرای پروژه افزایش پیدا کند، باید اثر این تغییر بر صورتوضعیتها، صورتحسابهای الکترونیکی و محاسبات مالیاتی بررسی شود. ثبت نکردن تغییرات یا ناهماهنگی میان اسناد میتواند در زمان رسیدگی، مسائل مختلفی ایجاد کند.
اشتباهات رایج در محاسبه مالیات قراردادهای پیمانکاری
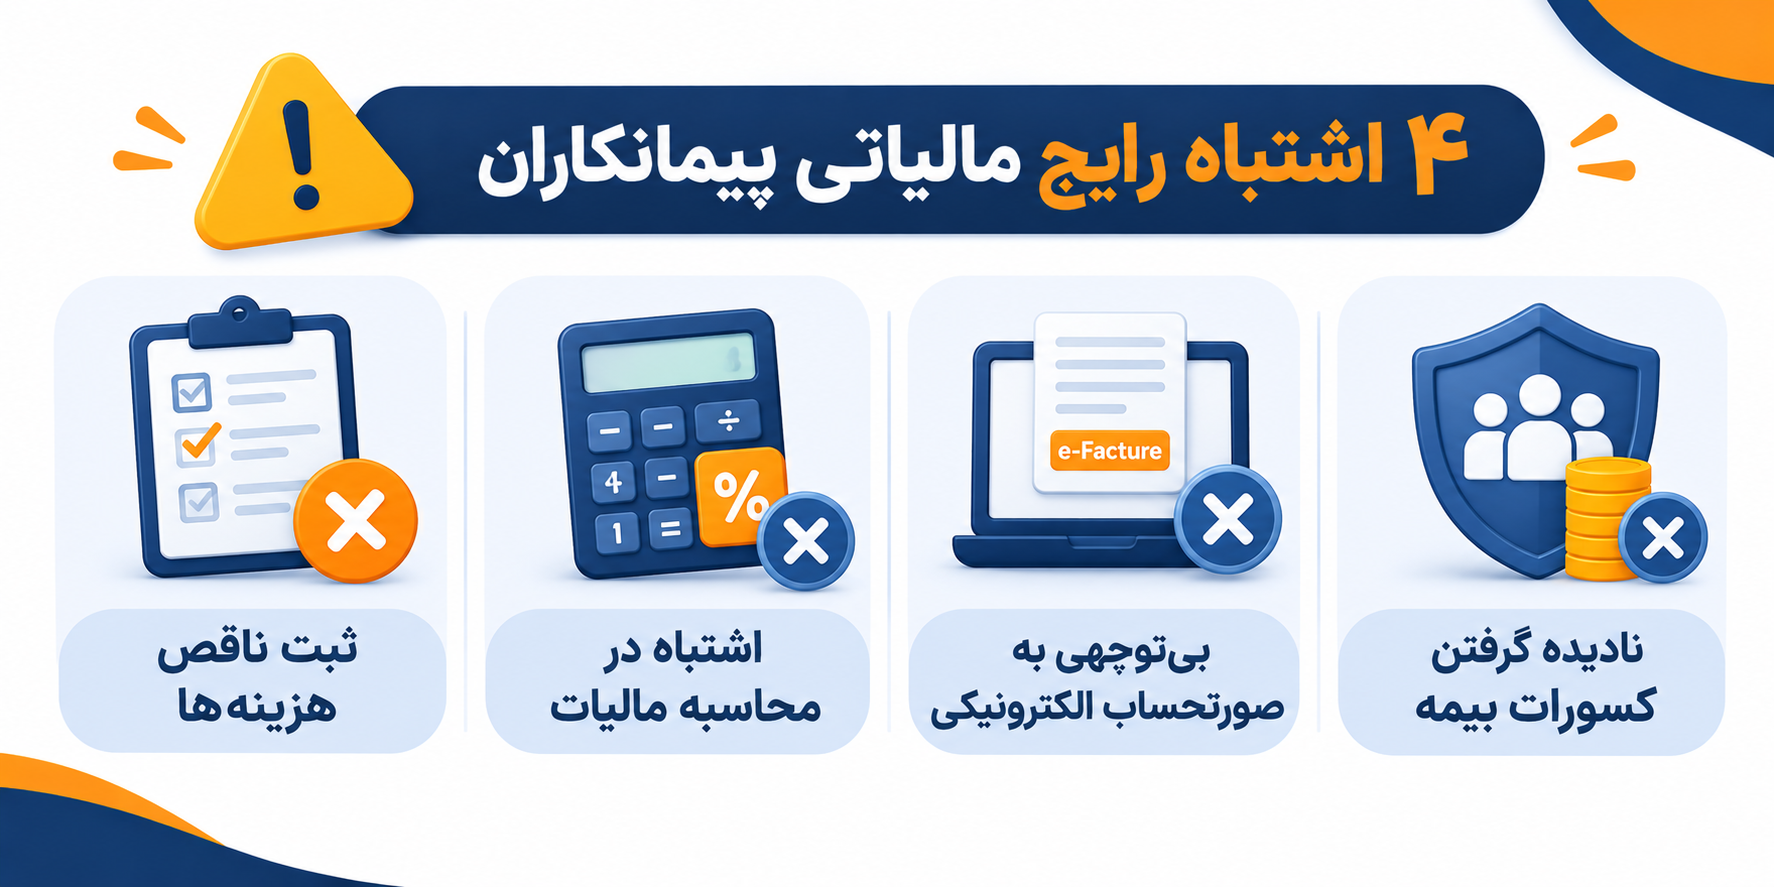
حتی شرکتهایی که تجربه اجرای چندین پروژه را دارند، ممکن است در محاسبات مالیاتی با اشتباه روبهرو شوند. بخشی از این اشتباهات به پیچیدگی مقررات و بخشی دیگر به ضعف در ثبت و نگهداری اطلاعات مربوط است.
از جمله موارد رایج میتوان به این اشتباهات اشاره کرد:
- محاسبه مالیات بر اساس مبلغ کل قرارداد: مبلغ قرارداد همیشه معادل درآمد مشمول مالیات نیست. هزینههای قابل قبول، سایر درآمدها و تعدیلات قانونی باید بررسی شوند.
- اشتباه گرفتن کسورات با مالیات: مبالغی مانند سپرده بیمه و حسن انجام کار، مالیات محسوب نمیشوند. هرکدام باید در حساب جداگانه ثبت شوند.
- بیتوجهی به زمان صدور صورتحساب: در قراردادهای پیمانکاری، زمان تعلق مالیات بر ارزش افزوده باید مطابق قانون و بخشنامههای مرتبط بررسی شود. شناسایی درآمد بر اساس درصد پیشرفت کار، لزوماً به معنای تعلق فوری این مالیات نیست.
- ثبت ناقص هزینهها: هزینههای فاقد مدارک کافی یا ثبتنشده ممکن است هنگام رسیدگی مالیاتی پذیرفته نشوند.
- نادیده گرفتن الحاقیهها: هر تغییری در مبلغ یا موضوع قرارداد باید در اسناد مالی و صورتحسابها نیز بهدرستی منعکس شود.
چرا بررسی مالیاتی قراردادها پیش از شروع پروژه اهمیت دارد؟
بسیاری از مسائل مالیاتی زمانی ایجاد میشوند که پروژه به پایان رسیده و فرصت اصلاح اسناد یا هماهنگی با طرف مقابل محدود شده است. درحالیکه بخش مهمی از این مشکلات را میتوان با بررسی قرارداد پیش از شروع کار و تعیین مسئولیتهای مالی و قانونی طرفین کاهش داد.
برای مثال، اگر از ابتدا مشخص نباشد مبلغ قرارداد شامل مالیات بر ارزش افزوده است یا خیر، ممکن است هنگام صدور صورتحساب اختلاف مالی ایجاد شود. همچنین اگر پیمانکار از نحوه نگهداری سپرده بیمه یا شرایط دریافت مفاصاحساب اطلاع نداشته باشد، ممکن است بخشی از مطالبات او برای مدت طولانی نزد کارفرما باقی بماند.
از طرف دیگر، مقررات مالیاتی ممکن است در طول زمان تغییر کنند. بخشنامه ۵ اردیبهشت ۱۴۰۵ درباره مالیات بر ارزش افزوده قراردادهای پیمانکاری، نمونهای از تغییراتی است که میتواند بر نحوه محاسبه و رسیدگی به پروژهها اثر بگذارد. بنابراین، اتکا به تجربه قراردادهای قدیمی همیشه کافی نیست و باید مقررات جدید نیز بررسی شوند.
در پروژههای بزرگ یا قراردادهایی که چندین صورتوضعیت، الحاقیه و پرداخت مرحلهای دارند، هماهنگی میان واحد مالی، حسابداری، قراردادها و بخش اجرایی اهمیت بیشتری پیدا میکند. هرچه اطلاعات دقیقتر و منظمتر ثبت شوند، احتمال بروز مغایرت در اظهارنامهها و رسیدگیهای مالیاتی کمتر خواهد بود.
استفاده از خدمات مشاوره مالیاتی برای مدیریت قراردادهای پیمانکاری
مدیریت مالیاتی قراردادهای پیمانکاری فقط به محاسبه مالیات در پایان سال محدود نمیشود. بررسی نوع قرارداد، شناسایی درآمد و هزینهها، کنترل صورتحسابهای الکترونیکی، تعیین تکلیف مالیات بر ارزش افزوده، پیگیری کسورات بیمه و آمادهسازی اسناد برای رسیدگی، همگی بخشی از این فرایند هستند.
در بسیاری از کسبوکارها، این امور در کنار فعالیتهای روزمره انجام میشوند و ممکن است به دلیل تعدد پروژهها یا تغییر مقررات، بخشی از جزئیات از نظر دور بماند. استفاده از خدمات مشاوره مالیاتی میتواند به شناسایی تعهدات، بررسی فرصتهای قانونی و پیشگیری از خطاهای پرهزینه کمک کند.
جمعبندی
مالیات قراردادهای پیمانکاری موضوعی چندبخشی است و نمیتوان آن را به یک نرخ یا یک نوع کسورات محدود کرد. مالیات بر درآمد، مالیات بر ارزش افزوده، صورتحسابهای الکترونیکی، سپرده بیمه و مفاصاحساب، هرکدام قواعد جداگانهای دارند و باید متناسب با نوع قرارداد و شرایط طرفین بررسی شوند.
بهویژه در قراردادهای بلندمدت، توجه به زمان صدور صورتحساب و تغییرات مقررات اهمیت زیادی دارد. بخشنامه جدید سازمان امور مالیاتی درباره درآمدهای برآوردی ناشی از درصد پیشرفت کار نیز نشان میدهد که جزئیات اجرایی میتوانند در محاسبات مالیاتی اثرگذار باشند.
ثبت دقیق اسناد، تنظیم درست قرارداد و بررسی بهموقع تعهدات مالیاتی، به پیمانکاران و کارفرمایان کمک میکند از اختلافات و هزینههای پیشبینینشده جلوگیری کنند. استفاده از مشاوره تخصصی نیز میتواند مسیر مدیریت این تعهدات را روشنتر و مطمئنتر کند.